Aylık Ödemeli Araç Finansmanını Anlamak
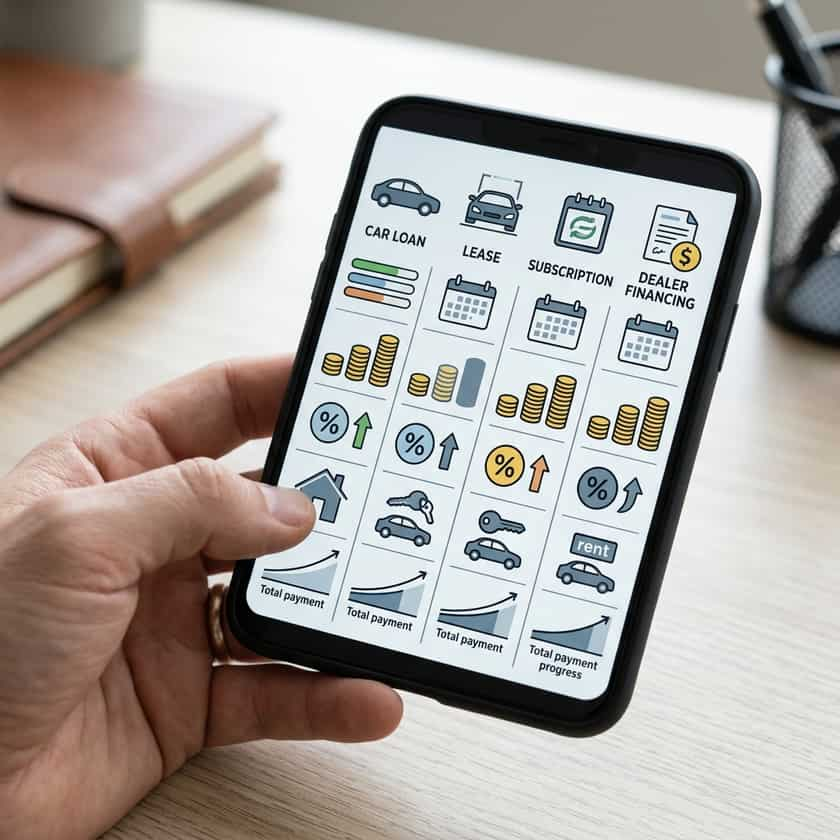
Aylık araç düzenlemeleri; taşıt kredisi, kiralama (lease), abonelik veya bayi aracılığıyla sağlanan finansmanı içerebilir. Bunların her biri ödeme, mülkiyet, kilometre, sigorta, bakım ve sözleşme sonu sorumluluklarının farklı bir kombinasyonunu oluşturur. Reklamı yapılan düşük bir ödeme tutarı peşinata, takasa, yüksek kredi notuna, sınırlı kilometreye, uzun vadeye veya hariç tutulan vergi ve harçlara bağlı olabilir. İşe araç ve ulaşım ihtiyacıyla başlayın, ardından aynı varsayımları kullanarak yazılı teklifleri karşılaştırın. Finansman onayının alınması bütçenin uygun olduğu anlamına gelmez ve tek başına aylık ödeme, ödenen toplam tutarı veya aracın devam eden kullanım maliyetini göstermez.
Temel Aylık Araç Ödeme Türleri
- Taşıt kredisi: Ödünç alınan fonlar aracı satın almak için kullanılır; finanse edilen tutarı, YPO'yu (APR), finansman masrafını, vadeyi, ödeme planını, rehni ve toplam ödeme tutarını karşılaştırın.
- Kiralama (Lease): Ödemeler genellikle sözleşme şartları kapsamında aracın kullanımını kapsar; kilometre, aşınma, sigorta, ücretler, iade ve satın alma opsiyonu hükümlerini inceleyin.
- Araç aboneliği: Hizmetler ve dahil edilen kalemler sağlayıcıya göre değişir; araç bulunabilirliğini, sigortayı, bakımı, kilometreyi, araç değişimlerini, depozitoları ve iptal şartlarını doğrulayın.
- Bayi aracılı finansman: Bayi, bir veya daha fazla borç verenden kredi seçenekleri sunabilir; bunu harici tekliflerle karşılaştırın ve her isteğe bağlı ek ürünü inceleyin.
- Buradan al, buraya öde (Buy here, pay here): Bayi, şirket içi krediyi kendisi sağlar veya düzenler; YPO'yu (APR), ödeme yöntemini, gecikme sonuçlarını, araca el koyma şartlarını ve kredi bürosu bildirimlerini inceleyin.
Bir taşıt kredisinde finanse edilen tutar; pazarlık edilen araç fiyatını, vergileri, resmi harçları ve isteğe bağlı ürünleri içerebilir ve nakit peşinat veya takas bedeli ile azaltılır. Faiz ve belirli ücretler borçlanma maliyetini oluşturur. Sabit oranlı bir kredi, sözleşme kapsamında değişmeyen bir oran kullanırken diğer ürünler farklı işleyebilir. Ödemeler sözleşmeye göre genellikle anaparadan önce masrafları ve faizi düşürür. Mülkiyet, yükümlülükler yerine getirilene kadar borç verenin rehnine tabidir. Kredi Şeffaflığı (Truth in Lending) açıklamalarını talep edin ve YPO (APR), finansman masrafı, finanse edilen tutar, toplam ödemeler ve ödeme planının üzerinde mutabık kalınan anlaşmayla eşleştiğini doğrulayın.
Kiralama (lease); kilometre, durum, sigorta ve ödeme şartları dahilinde belirli bir süre boyunca aracı kullanma hakkı sağlar. Bazı tekliflerde ödeme, aynı araç için alınacak kredi ödemesinden daha düşük olabilir; ancak bu sonuç garanti edilmez ve kiralamanın genel olarak daha az maliyetli olduğu anlamına gelmez. İmza anında ödenecek tutarı, devralma ve elden çıkarma ücretlerini, kilometre sınırını ve aşım ücretini, aşınma standartlarını, erken fesih şartlarını ve satın alma opsiyonunu inceleyin. Yalnızca gösterilen aylık tutarları karşılaştırmak yerine, sigorta ve olası kilometre dahil olmak üzere beklenen kullanım süresi için net maliyeti karşılaştırın.
Aylık Ödeme Seçeneklerinizi Karşılaştırma
| Özellik | Taşıt Kredisi | Kiralama (Lease) | Abonelik |
|---|---|---|---|
| Mülkiyet süreci | Araç, varsa borç veren rehni kapsamında satın alınır | Bir satın alma opsiyonu kullanılmadığı sürece mülkiyet yoktur | Genellikle mülkiyet yoktur |
| Kilometre | Sözleşmeye bağlı kilometre sınırı yoktur, ancak kullanım değeri değiştirir | Kilometre hakkı ve aşım kilometresi şartları yaygın olarak geçerlidir | Sınırlar ve ücretler sağlayıcıya göre değişir |
| Bakım | Ayrı garanti şartlarıyla birlikte araç sahibinin sorumluluğundadır | Sorumluluk ve kapsam kiralamaya ve garantiye göre değişir | Dahil edilen hizmetler sağlayıcıya göre farklılık gösterir |
| Sigorta | Alıcı yasal gereklilikleri ve borç verenin gerekliliklerini karşılamalıdır | Sürücü yasal gereklilikleri ve kiralayanın gerekliliklerini karşılamalıdır | Dahil olan veya ayrı kapsam değişiklik gösterir |
| Sözleşmeyi sonlandırma | Borcu kapatma, yeniden finansman, rehin kaydıyla satış veya takas | İade etme, satın alma veya diğer sözleşme seçeneklerini uygulama | Sağlayıcı şartlarına göre iptal etme, yenileme veya değiştirme |
Aylık Araç Ödemenizi Hesaplama ve Bütçeleme
Araç bütçesini genel geçer bir yüzdeye göre değil, hanehalkı nakit akışına göre belirleyin. İmza anında ödenecek tutarı, aylık ödemeyi, sigortayı, yakıt veya şarjı, tescili, vergileri, otoparkı, bakımı, lastikleri ve bir onarım payını dahil edin. Ayrıca sözleşme süresince gelirinizin veya zorunlu giderlerinizin nasıl değişebileceğini göz önünde bulundurun. Kredi teklifleri için YPO (APR), finanse edilen tutar, finansman masrafı, vade ve toplam ödemeleri karşılaştırın. Daha uzun vadeli bir kredi planlanan ödemeyi azaltabilir, ancak toplam faizi ve borç bakiyesinin aracın değerini aşabileceği süreyi artırır. Her teklifin aynı temelde değerlendirilmesi için yazılı bir çalışma tablosu kullanın.
Aylık Oranınızı Etkileyen Temel Faktörler
- Araç fiyatı ve ekstralar: Aracı ve isteğe bağlı ürünleri ödeme görüşmesinden ayrı olarak pazarlık edin.
- Finanse edilen tutar: Peşinat, takas bedeli, vergiler, harçlar ve ek ürünlerden sonra nelerin dahil edildiğini teyit edin.
- YPO (APR) ve finansman masrafı: Yalnızca faiz oranını veya aylık ödemeyi değil, kredinin maliyetini karşılaştırın.
- Vade süresi: Daha uzun bir vade ödemeyi düşürebilir ancak toplam faizi ve negatif özkaynak riskini artırır.
- Kredi geçmişi ve onay: Borç verenler kendi kriterlerini kullanır; bir kredi notu tek başına belirli bir oranı veya onayı garanti etmez.
- Sözleşme koşulları: Gecikme ücretlerini, erken ödemeyi, temerrüdü, araca el koymayı, tahkimi ve gerekli sigorta şartlarını inceleyin.
Bir bankadan, kredi kooperatifinden, çevrim içi kredi kuruluşundan veya bayiden yazılı teklifler almak, nihai bir karardan önce karşılaştırma noktaları sağlayabilir. Ön onay şartlıdır ve borç veren aracı, geliri, krediyi veya diğer bilgileri doğruladıktan sonra değişebilir. Bu durum bayinin teklif edilen oranı geçmesini veya araç fiyatını ayarlamasını zorunlu kılmaz. Mümkün olduğunda araç pazarlığını finansmandan ayrı tutun ve bayinin eksiksiz yazılı teklifini aynı kredi tutarı ve vadesini kullanarak harici tekliflerle karşılaştırın. Başvuruları yalnızca değerlendirmeyi düşündüklerinizle sınırlandırın ve her sorgulamanın kredi raporunda nasıl görünebileceğini sorun.
Kefillerin ve Takasların Rolü
Kefil borçtan yasal olarak sorumlu hale gelir ve ödemeler aksatıldığında kredi notunun zarar görmesi veya icra takibi ile karşılaşabilir; güçlü bir kredi geçmişi kesin bir onay veya oran sağlamaz. Her iki taraf da sözleşmenin tamamını almalı ve incelemelidir. Takas işlemi finanse edilen tutarı azaltabilir, ancak önce takas bedelini, mevcut herhangi bir borç bakiyesini ve yeni yükümlülüğe negatif özkaynağın eklenip eklenmediğini doğrulayın. Araç fiyatının, finansmanın ve takas değerinin şeffaf kalması için işlemi takaslı ve takassız olarak karşılaştırın. Boş bir forma imza atmayın veya daha sonra yeniden finansman yapılacağına dair sözlü vaatlere güvenmeyin.
Doğru aylık düzenleme; toplam maliyetler ve riskler dikkate alındıktan sonra yazılı şartları alıcının ihtiyaçlarına ve bütçesine uyan düzenlemedir. Mümkün olduğunda birden fazla teklifi karşılaştırın, imzalamadan önce zorunlu açıklamaları okuyun ve nihai belgelerin üzerinde anlaşılan araç, fiyat, ek ürünler, takas, YPO (APR), vade ve ödeme planı ile eşleştiğini teyit edin. Ödeme ancak vadeyi rahat bir risk döneminin ötesine uzatarak veya temel işletme maliyetlerini hariç tutarak bütçeye uyuyorsa, aracı veya finansman yapısını yeniden değerlendirin. Başvuruların, açıklamaların, sözleşmelerin, garantilerin, makbuzların ve ödeme kayıtlarının kopyalarını saklayın.