Birçok tüketici için en yeni iPhone, önemli bir finansal yatırımı temsil eder. Amiral gemisi modellerin genellikle yüzlerce dolara mal olması nedeniyle birçok kişi harcamalarını yönetmek için taksit planlarına yönelir. Bu programlar, bir cihazın maliyetini birkaç aya yaymanıza olanak tanıyarak büyük bir toplu ödemeyi daha yönetilebilir aylık faturalara dönüştürür. İster mevcut cihazınızı yükseltiyor olun ister tamamen yeni bir ekosisteme geçiyor olun, bu finansman seçeneklerinin nasıl çalıştığını anlamak bütçenizi ve kredi sağlığınızı korumak açısından kritik öneme sahiptir.
Taksitli Finansman Mekanizmasını Anlamak
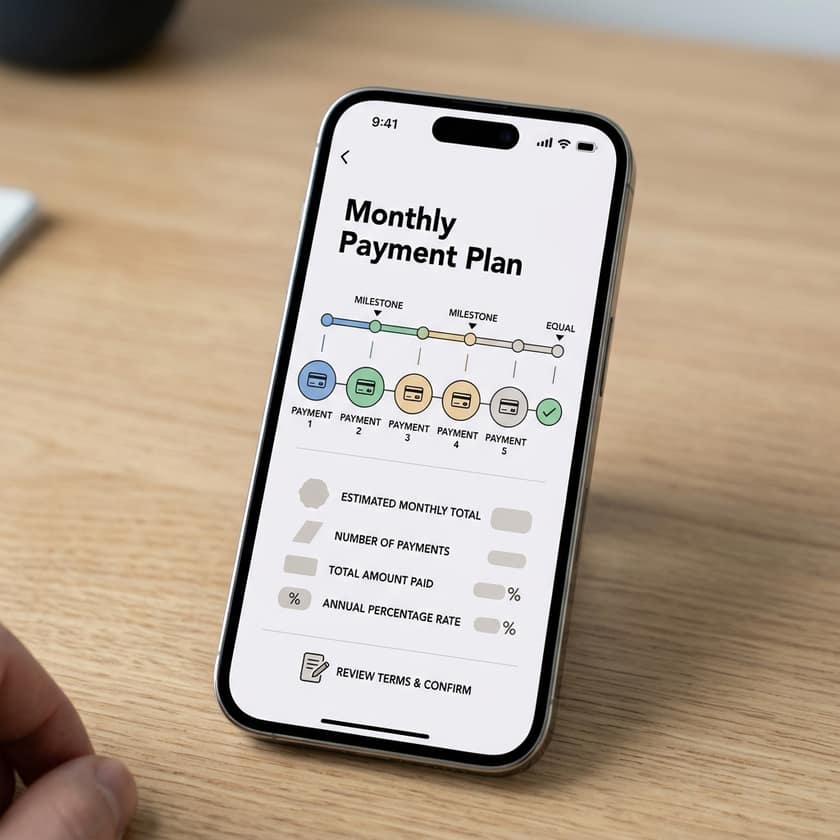
Akıllı telefonlar için taksit planları kişisel kredilere benzer şekilde işler; ancak genellikle belirli perakendeci veya operatör anlaşmalarına bağlıdır. iPhone'lar söz konusu olduğunda en yaygın yapı %0 APR (Yıllık Maliyet Oranı) anlaşmasıdır. Bu, ödeme planına sadık kalmanız ve belirli kredi koşullarını karşılamanız durumunda kredi tutarı üzerinden herhangi bir faiz ödemeyeceğiniz anlamına gelir. Temelde, telefonun etiket fiyatını 12, 24 veya 36 ay gibi sözleşmedeki toplam ay sayısına bölerek tam olarak bu tutarı ödersiniz.
Bununla birlikte, sözleşmenin küçük yazılarını okumak hayati önem taşır. Bazı programlar, bir ödemenin kaçırılması veya vadesi dolduğunda bakiyenin tamamının ödenmemesi durumunda yüksek bir faiz oranına dönen promosyonel finansmanlar sunabilir. Bir sözleşmeyi imzalamadan önce mutlaka perakendeciniz veya operatörünüzle ilgili özel şartları teyit edin. Kağıt üzerinde uygun fiyatlı görünen bir plan, daha sonra yüksek faizli kredi hatları tuzağına düşerseniz pahalı hale gelebilir.
iPhone Ödeme Planlarının Temel Bileşenleri
| Özellik | Tipik Avantaj | Temel Değerlendirme |
|---|---|---|
| Finansman Oranı | %0 APR | Kredi onayına tabidir |
| Geri Ödeme Süresi | 12, 24 veya 36 ay | Aylık ödeme tutarını belirler |
| Ödüller | %3 Günlük Nakit İade (Daily Cash Back) | Genellikle belirli markalı kartlar gerektirir |
| Yükseltme Döngüsü | Yıllık veya İki Yıllık | Uygunluk gereksinimlerini kontrol edin |
| Ödeme Yöntemi | Otomatik faturalandırma | Hesabın güncel tutulması gerekir |
Finansal Hazırlığınızı Değerlendirme
Uzun vadeli bir taksit planına girmeden önce, aylık nakit akışınız üzerindeki etkisini göz önünde bulundurun. Cihaz ödemesi 24,95 $ veya benzeri tutarlarla yönetilebilir olsa bile, yine de harcanabilir gelirinizi etkileyen devam eden bir taahhüttür. Kendinize gerçekten en pahalı modele ihtiyacınız olup olmadığını veya bütçeye daha uygun bir seçeneğin yeterli olup olmayacağını sorun. Ayrıca, her yıl mı yoksa üç yılda bir mi yükseltme yapan bir kullanıcı tipi olduğunuzu değerlendirin. Sık sık yükseltme yapıyorsanız, bir takas programı veya özel bir yükseltme döngüsü programı, standart bir satın alma planından daha uygun maliyetli olabilir.
Göz önünde bulundurulması gereken bir diğer faktör ise sigorta ve korumadır. Telefon size ait olduğundan veya kredinize karşılık finanse edildiğinden, bir teminatınız yoksa hasar veya kayıp durumu finansal olarak sarsıcı olabilir. Birçok taksit planı, aylık ödemeye dahil edilebilen entegre AppleCare veya benzeri koruma paketleri sunar. Bu durum aylık faturayı artırsa da, yatırımınızı mobil cihazlarda yaygın olarak görülen kazara hasarlara karşı korur.
Akıllı Taksitli Alışveriş İçin İpuçları
- APR oranını mutlaka doğrulayın. %0 faizli olarak açıkça belirtilmeyen planlardan kaçının, zira ertelenmiş faizli planlar maliyetli olabilir.
- Ödülleri kontrol edin. Günlük %3 ödül gibi nakit iade (cash back) sunan ve zaman içinde cihazın toplam maliyetini etkili bir şekilde düşürebilen programları araştırın.
- Takas değerini inceleyin. Cihaz yükseltiyorsanız, perakendecinin finanse edilecek toplam tutarı düşürmek için eski telefonunuza anında indirim sunup sunmadığını kontrol edin.
- Küçük yazıları okuyun. Özellikle taksit sözleşmesine bağlı olabilecek gizli ücretleri veya zorunlu hizmet gereksinimlerini inceleyin.
- Süreyi göz önünde bulundurun. 36 aylık bir plan aylık ödemeyi düşürür ancak sizi o telefona daha uzun süre bağlar. Bunun yükseltme döngünüzle uyuştuğundan emin olun.
Bir plan seçtiğinizde, fiilen bir sözleşme taahhüdüne girmiş olursunuz. Çoğu sağlayıcı, anlaşılan tutarı bağlı hesabınızdan veya kartınızdan otomatik olarak tahsil eder. Bu hesapta yeterli bakiye bulundurma konusunda son derece dikkatli olun. Kaçırılan bir ödeme; gecikme ücretlerine, kredi puanınızın zarar görmesine veya bazı durumlarda promosyonel %0 faiz oranının kaybedilmesine neden olabilir. Otomatik ödemeler pratiktir, ancak hesap aşımı veya iade edilen ödeme ücretlerinden kaçınmak için banka bakiyeniz konusunda tetikte olmanızı gerektirir.
Son olarak, geleceğe odaklanın. Teknolojiler hızla değişiyor ve 2026 yılına gelindiğinde, günümüz iPhone'larındaki özellikler muhtemelen standart kabul edilecek. Taksit planıyla üst düzey bir cihaz satın almak, güncel teknolojiye erişmenin harika bir yoludur; ancak seçtiğiniz cihazın ödeme planı süresince ihtiyaçlarınızı karşılayacağından emin olun. Paranızın karşılığını en iyi şekilde aldığınızdan emin olmak için cihazın beklenen destek ömrünü araştırın ve bunu seçtiğiniz taksit vadesiyle karşılaştırın.